
産業購買向けエグゼクティブサマリー
中国は依然として非常に大きな製造・輸出拠点ですが、2026年の調達環境は「単価だけで供給者を選ぶ」という旧来のモデルより複雑です。関税、通商政策の不確実性、地域分散、品質要求、製品サイクル短縮により、購買側はより実務的な問いを考える必要があります。
この部品群に対して、どの供給者と供給アーキテクチャがリスク調整後の総コストを最小にするか?
精密鋳造品やCNC加工された産業部品では、複雑形状、ステンレス/合金、多数の二次工程、多品番、柔軟なロット、検査証拠、継続供給を組み合わせて必要とする場合、中国が強く適合することがあります。
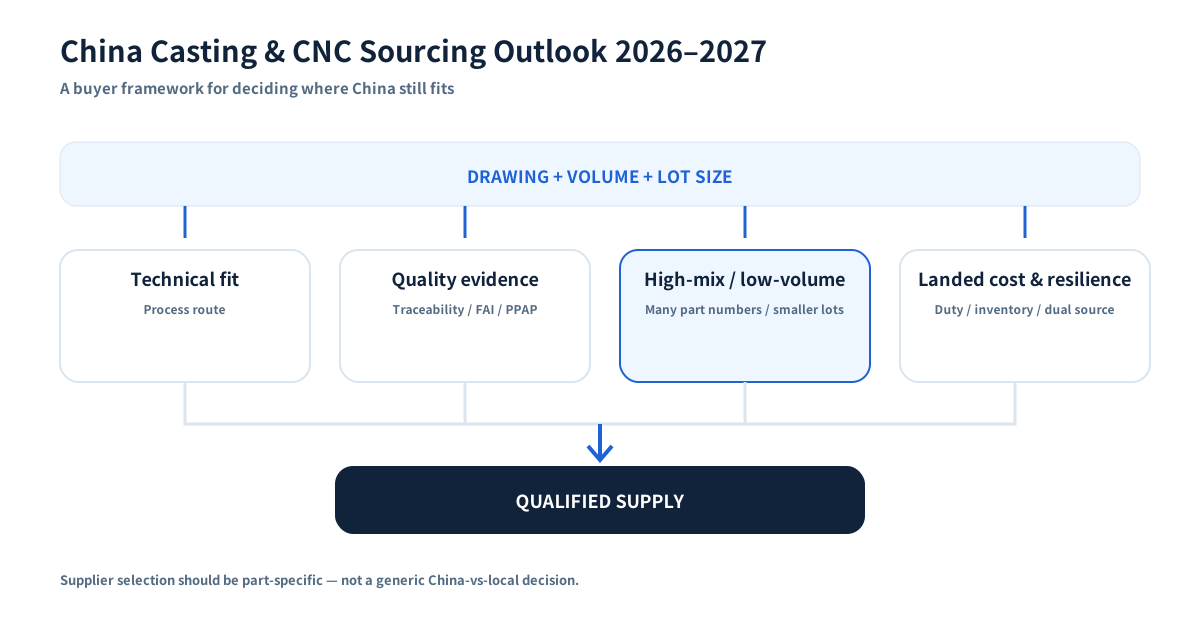
2026年データが示す中国製造基盤
WTOの2026年3月 Global Trade Outlookによると、中国の2025年商品輸出は金額ベースで5.5%増の約3.77兆米ドル、輸出数量は9.2%増でした。同分析では地理的シフトも大きく、対米輸出は減少した一方、EU、ASEAN、インド、アフリカ、南米向けは増加しています。
中国国家統計局によれば、2025年輸出の95.8%が製造品で、機械・輸送設備が51.8%を占めました。2026年第2四半期の一般機械の設備稼働率は80.1%。2026年7月の工業統計では、前年比付加価値成長率が金属製品7.3%、一般機械9.5%、専用機械12.6%でした。
一方で全てが強いわけではなく、7月の中国製造業PMIは49.2で、拡大の目安50を下回りました。購買側から見ると、これは「好況か衰退か」の単純な話ではなく、巨大で能力のある産業基盤が、より競争的でばらつきのある市場で稼働していることを示します。
中国調達は「撤退」より「再構成」
2026年の傾向は分散です。US-China Business Councilの2026年会員調査では59%が中国サプライチェーンを見直していましたが、その変化は一律撤退ではなく、段階的かつ業界依存と説明されています。Allianz Tradeの2026年世界調査でも、新規供給者の開拓や市場分散などのデリスキングが一般化しているとされています。
産業購買チームにとっての実務的な意味は、「中国か否か」という二択では分析粒度が粗すぎるということです。より良い問いは、中国供給者を二社購買、地域在庫、China+1、あるいはカテゴリー別戦略の中にどう配置するかです。
2026年のシグナルと2027年購買への意味
| 2026年のシグナル | 2027年調達への意味 |
|---|---|
| 中国は依然として主要な機械・製造品輸出国 | 複雑な産業部品では、工程エコシステムの厚みとサブティア供給力が引き続き利点 |
| 貿易フローは地域化し政治影響も受けやすい | Landed costには関税、Incoterms、物流、代替ソースを含める必要 |
| 購買側は供給者を分散 | 適格化証拠、継続計画、マルチソース戦略の一供給源として機能する力がより重要 |
| 製品サイクルが短期化 | 試作から量産への継続性と設計変更への応答性が重要 |
| 品質システムが顧客から見えやすい | 図面管理、材料トレーサビリティ、必要時のFAI/PPAP/Cpk、NDT、検査記録を発注前に定義 |
| OEMは多品種・補修部品を多く抱える | 最大ライン速度よりHMLV能力が重要な場合がある |
| 在庫は高コストだが欠品はさらに高い | 経済生産ロットと顧客引取数量を在庫・計画出荷で分離できる |
中国が依然として強く適合しやすい領域
複雑な鋳造+機械加工部品
中国の価値が最も出やすいのは、サプライチェーンが鋳物を作るだけで終わらない場合です。精密鋳造 + CNC加工 + 仕上げ + 検査 + 試験を一体管理できる供給者なら、工程間引継ぎや重複物流を減らし、完成図面に対する責任を一つにできます。
代表例はバルブボディ、ポンプハウジング、インペラ、流体部品、サニタリー金具、圧力境界部品、産業機械部品です。
複数の二次工程が必要なステンレス、デュプレックス、合金部品
鋳造、熱処理、加工、研磨/不動態化、NDT、寸法検査が必要な部品では、サブティア管理コストが素工程コストと同程度に重要になることがあります。
多品種少量の産業プログラム
これは独立した供給者モデルです。HMLVは多くの品番、比較的小さな生産ロット、管理された改訂、頻繁な段取り替えを意味します。産業機器、ポンプ・バルブ、補修品、専用機械、開発中の製品群で一般的です。
China Precision Metalの製造モデルは、この種の仕事に意図的に対応しています。普遍的なMOQは公表していません。経済ロットは金型、合金、重量、段取り、検査範囲で変わるからです。各品番の実用的な生産ロットを定め、顧客消費が効率的な生産ロットより小さい場合は、繰返し計画や在庫を使って対応します。
一つの技術窓口が有効な案件
鋳造工場、機械加工工場、研磨業者、試験所がそれぞれ技術的に問題なく作業しても、完成品が不合格になることがあります。データム戦略、加工代、耐圧健全性、表面要求が相互作用する案件では、一体責任が価値を持ちます。
他の調達ルートが適する場合
中国が常に正解とは限りません。
次のような場合は、現地または別地域の供給源が適することがあります。
- 数量が極端に少なく、金型投資が正当化できない。
- 標準在庫材から現地で短納期加工できる。
- 緊急納期が単価より重要。
- ローカライゼーション、防衛、輸出規制、原産地指定の対象。
- 設計変更が非常に頻繁で、量産金型が検証前に陳腐化する。
- 国際物流のコスト/リスクが製造コスト削減を上回る。
- 購買側が供給者適格化、受入管理、変更管理にリソースを割けない。
良い調達判断には、経済性やリスクが合わないときに中国から調達しない理由も含まれます。
HMLVには専用の適格化質問が必要
一つの大量自動車部品に最適化された工場が、80品番の産業部品を小ロットで供給するのに適しているとは限りません。HMLV供給者には次を確認します。
- 図面改訂と稼働品番をどう管理しているか。
- 金型、治具、ゲージ、プログラムをどう識別・保管するか。
- 材料ヒートや改訂を混在させずに小ロットをどう計画するか。
- 段取り替えと初品承認のプロセスは何か。
- 鋳造・加工・仕上げ記録を同一ロットに結び付けられるか。
- 長期間停止した補修品をどう再立上げするか。
- 在庫で経済生産ロットと顧客引取数量を分離できるか。
- 多数の品番が同時稼働する中で品質記録をどう保持するか。
これらは単なる設備台数より多くを示します。
2027年:中国の鋳造・加工供給者を評価するチェックリスト
商流適合性
- 素材鋳物価格だけでなく、完成品価格を確認する。
- 金型、試作、量産、検査、物流コストを分ける。
- 年間需要と想定引取/ロットサイズを示す。
- 実際のIncotermで総着荷コストを比較する。
技術適合性
- 管理された2Dと3Dデータを同時に送る。
- 材料規格、熱処理、補修制限を定義する。
- 重要データム、シール面、圧力境界、表面要求を明示する。
- 鋳造、鍛造、削り出しの方が良ければ、供給者が開始工程を見直せるようにする。
品質適合性
- 部品リスクに合わせて管理計画を設定する。
- 本当に必要な箇所でFAI、PPAP、Cpk/工程能力を定義する。
- 単に「NDT必要」ではなく、方法と合否規格を指定する。
- 初回量産前に材料・ロットトレーサビリティを確認する。
サプライチェーン適合性
- どの工程が内製で、どれがサブティアか把握する。
- バックアップ能力と金型復旧の方法を確認する。
- 単一、二社、地域分散のどの戦略に置く部品か決める。
- 継続案件では、生産ロットを毎週消費量に無理に合わせるのではなく、安全在庫と計画出荷を評価する。
最低単価と最低総コストを混同しない
安い鋳物でも、追加加工、選別、手直し、航空輸送、ライン停止で高くなることがあります。削り出し品は単価が高くても、金型不要の試作では正しい選択かもしれません。大きな生産ロットは製造コストを下げても、出荷と生産を分離できなければ過剰在庫を生みます。
実際に見るべき式は、素材単価だけでなく、
完成部品 + 品質リスク + 金型 + 在庫 + 物流 + 設計変更 + 供給者管理工数
に近いものです。
2027年の見通し
中国からの産業調達は、単に縮小するのではなく、より選別的になると考えます。重要サプライチェーンの分散は続きますが、機械、金属加工、工具、産業サブティアの厚みは、工程統合と製造経済性が強い案件で中国の有用性を支え続けます。
欧米・グローバルOEMにとって引き続き有用な供給者は、次を示せる企業です。
- 一般論ではなく具体的な技術適合性
- 信頼できる文書とトレーサビリティ
- 多品番・小ロットへの柔軟性
- サブティアと品質管理の透明性
- 設計変更への応答性
- 在庫、計画出荷、地域リスク低減の選択肢
- 要求された工程が最良でない場合にそれを説明できる信頼性
RFQの要点
中国調達を有効に比較するには、完成図面、年間需要、想定ロットサイズ、材料、検査範囲、納入モデルを提示します。HMLV産業案件では、稼働品番数と改訂頻度も含めてください。これらは、一般的なMOQや単一の基準単価を尋ねるより有用です。